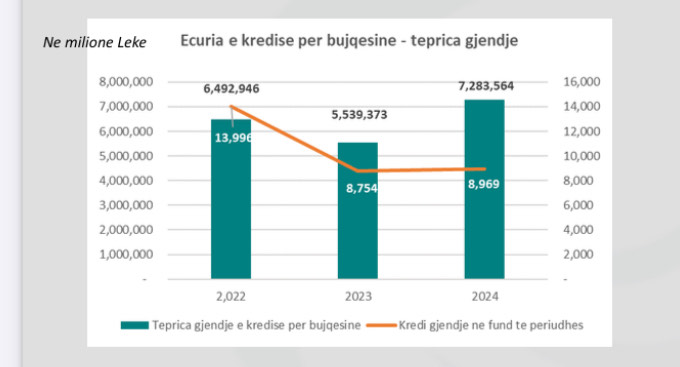
Sektori i mikrofinancës në Shqipëri ka regjistruar një rritje të konsiderueshme në kreditë e akorduara për bujqësinë gjatë vitit 2024, me një zgjerim prej 31%. Ky rezultat, megjithëse pozitiv, nuk është i mjaftueshëm për të mbuluar nevojat reale dhe potencialin e papërdorur të sektorit bujqësor. Në një kontekst ku bujqësia përballet me shumë probleme strukturore dhe kufizime në aksesin në financim, mikrofinancat mbeten një nga burimet kryesore të mbështetjes për fermerët e vegjël dhe të mesëm.
Rritja e Kredive për Bujqësinë: Një Ndryshim i Modest, Por i Rëndësishëm
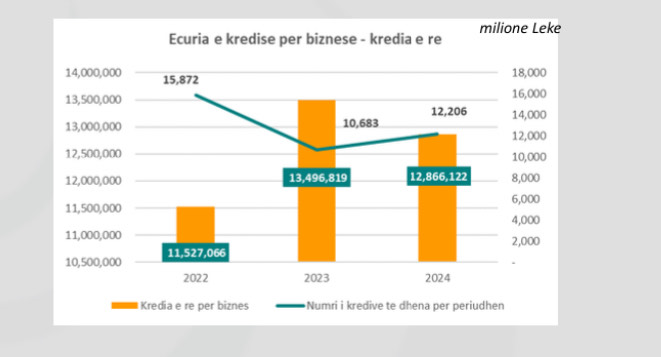
Në vitin 2024, kredia e re për bujqësinë u rrit me 11% në vëllim dhe 14% në numër, ndërsa kredia mesatare e dhënë mbeti në nivelin e 2,800 EUR për kredi. Kjo tregon një kërkesë të qëndrueshme nga ana e fermerëve, veçanërisht në zonat rurale, ku mikrofinancat kanë një prani të fortë dhe një model biznesi të përshtatshëm për nevojat e këtij sektori.
Fleksibiliteti në procesin e aplikimit dhe pagesave, si dhe ndihma për të mbuluar ciklin e prodhimit pa ndikuar në standardin e jetesës së fermerëve, janë disa nga faktorët që bëjnë mikrofinancat të preferuara nga bizneset e vogla bujqësore. Megjithatë, pavarësisht nga oferta e lartë e financimeve, besimi i fermerëve për të investuar në rritjen e produktivitetit dhe menaxhimin efikas të shpenzimeve mbetet i kufizuar.
Sfidat e Mëdha: Aksesi i Kufizuar në Financim dhe Mungesa e Mbështetjes Sovrane
Një nga pengesat kryesore që ndalon zhvillimin e plotë të bujqësisë është aksesi i kufizuar në financime. Sektori bujqësor shqiptar është shumë larg standardeve ndërkombëtare, dhe kjo është pjesërisht për shkak të mungesës së skemave sovrane dhe mbështetjes financiare nga qeveria. Ndryshe nga vendet fqinje, Shqipëria nuk ofron skema të përshtatshme për të ulur kostot e financimit për fermerët, gjë që ndikon negativisht në konkurrencën e tyre në tregjet ndërkombëtare.
Për më tepër, kufizimet në financimet e ofruara nga programet e IPARD dhe mungesa e një qasjeje strategjike për zhvillimin e bujqësisë e bëjnë këtë sektor të varur kryesisht nga mikrofinancat. Kjo, megjithëse është një avantazh për mikrofinancat, krijon një pengesë serioze për zhvillimin e qëndrueshëm të bujqësisë shqiptare.
Kreditë për Individë: Rritje në Vëllim, Por Rënie në Numër
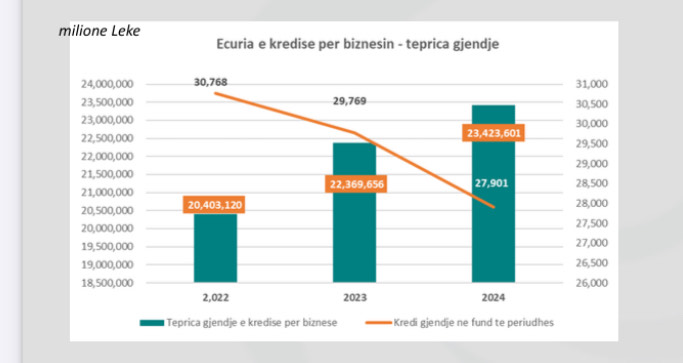
Ndërsa kreditë për bujqësinë po rriten, segmenti i kredive për individë ka regjistruar një rritje prej 12% në vëllim, por një rënie prej 10% në numrin e kredive aktive. Kjo tregon një ndryshim në trendin e huamarrjes, ku individët preferojnë kredi më të mëdha, ndërsa numri i personave që aplikojnë për kredi të vogla është në rënie.
Në vitin 2024, kredia e re për individë u rrit me 24% si në vëllim ashtu edhe në numër, me një kredi mesatare prej 82 mijë lekësh, në të njëjtin nivel si në vitin 2023. Procesi i shpejtë dhe i thjeshtë i aplikimit, si dhe përdorimi i teknologjisë për identifikimin dhe miratimin e aplikantëve, janë faktorët kryesorë që e bëjnë mikrofinancën tërheqëse për individët.
Sfidat e Ardhshme: Kufizimet Rregullatore dhe Ndikimi i Tyre
Megjithë sukseset, viti 2024 solli edhe sfida të reja për sektorin e mikrofinancës. Vendimet rregullatore të Banka e Shqipërisë për kufizimin e kredive konsumatore pritet të ndikojnë negativisht në numrin dhe vëllimin e kredive të shpërndara. Vlerësimet tregojnë se këto kufizime mund të shkaktojnë një rënie prej 25%-30% në aktivitetin e huadhënies për individët, duke përjashtuar një numër të konsiderueshëm qytetarësh nga aksesi në financime.
Mikrofinancat shqiptare kanë provuar përsëri se janë një ndihmë e rëndësishme për bujqësinë dhe individët, duke ofruar fleksibilitet dhe shpejtësi në shërbimet financiare. Megjithatë, potenciali i plotë i këtij sektori nuk është shfrytëzuar ende, veçanërisht për shkak të mungesës së mbështetjes sovrane dhe kufizimeve strukturore. Për të arritur një zhvillim të qëndrueshëm, është e nevojshme një qasje më e koordinuar nga ana e qeverisë dhe institucioneve financiare, duke siguruar që bujqësia dhe individët të kenë akses në financime me kosto të arsyeshme dhe kushte të favorshme.